
Trong thời đại số hóa, hóa đơn điện tử (HĐĐT) đã thay thế hoàn toàn hóa đơn giấy, trở thành chứng từ bắt buộc trong mọi giao dịch mua bán. Tuy nhiên, trong quá trình lập hóa đơn, việc xảy ra sai sót (như sai tên, địa chỉ, mã số thuế, tiền hàng, thuế suất…) là điều khó tránh khỏi.
Việc phát hiện và xử lý những sai sót này không đúng quy trình có thể dẫn đến rủi ro lớn cho cả bên bán và bên mua, từ việc bị phạt vi phạm hành chính đến việc hóa đơn không được cơ quan thuế chấp nhận.
Bài viết này của Kế Toán Tài Nhân sẽ hướng dẫn chi tiết cách kiểm tra và các quy trình xử lý chuẩn xác nhất khi hóa đơn điện tử bị sai, cập nhật theo các quy định mới nhất.
Hóa đơn điện tử là gì? Hậu quả của việc hóa đơn điện tử bị sai?
Hóa đơn điện tử là loại hóa đơn được thể hiện dưới dạng dữ liệu điện tử, trong đó người bán hàng hóa hoặc cung cấp dịch vụ sẽ lập, ghi nhận đầy đủ thông tin giao dịch và ký số hoặc ký điện tử thông qua các phương tiện điện tử.
Theo Thông tư 78/2021/TT-BTC do Bộ Tài chính ban hành, từ ngày 01/07/2022, tất cả cá nhân và tổ chức kinh doanh tại Việt Nam đều bắt buộc phải sử dụng hóa đơn điện tử thay cho hóa đơn giấy truyền thống.
Đối với hóa đơn điện tử tiền điện, đây là chứng từ điện tử được tạo ra nhằm ghi nhận thông tin về việc cung cấp dịch vụ điện năng. Loại hóa đơn này bao gồm các thông tin cơ bản như:
- Thông tin người bán (đơn vị cung cấp điện);
- Thông tin người mua (khách hàng sử dụng điện);
- Sản lượng điện tiêu thụ, đơn giá và tổng số tiền phải thanh toán.
Việc hóa đơn điện tử bị sai sót, nếu không được phát hiện và xử lý kịp thời, sẽ dẫn đến những hậu quả pháp lý và tài chính nghiêm trọng cho cả bên bán và bên mua.
1. Hậu quả đối với Bên mua (Người nhận hóa đơn)
- Không được khấu trừ thuế GTGT: Đây là rủi ro lớn nhất. Hóa đơn sai sót (sai MST, sai tên, địa chỉ, sai thuế suất…) sẽ bị cơ quan thuế coi là không hợp lệ. Do đó, toàn bộ số thuế GTGT đầu vào trên hóa đơn đó sẽ không được chấp nhận khấu trừ.
- Không được tính vào chi phí được trừ: Khi tính thuế TNDN, hóa đơn sai sót, không hợp pháp sẽ bị loại khỏi chi phí hợp lý, làm tăng lợi nhuận tính thuế và dẫn đến tăng số thuế TNDN phải nộp.
2. Hậu quả đối với Bên bán (Người lập hóa đơn)
Đây là bên chịu trách nhiệm chính và sẽ đối mặt với các chế tài xử phạt hành chính trực tiếp từ cơ quan thuế, được quy định tại Nghị định 125/2020/NĐ-CP. Hậu quả tập trung vào các vi phạm về lập và gửi thông báo, báo cáo về hóa đơn (cụ thể là Thông báo sai sót Mẫu 04/SS-HĐĐT).
Cần lưu ý, các mức phạt tiền dưới đây là mức áp dụng đối với tổ chức. Mức phạt tiền đối với cá nhân sẽ bằng 1/2 mức phạt tiền đối với tổ chức.
Căn cứ Điều 29 Nghị định 125/2020/NĐ-CP, các mức phạt được quy định như sau:
Phạt do lập sai hoặc chậm/không nộp Thông báo sai sót (Mẫu 04/SS-HĐĐT)
- Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng nếu:
- Lập sai hoặc không đầy đủ nội dung của thông báo, báo cáo về hóa đơn (Mẫu 04/SS-HĐĐT) gửi cơ quan thuế.
- Nộp thông báo/báo cáo quá thời hạn quy định từ 01 ngày đến 10 ngày (trừ trường hợp được phạt cảnh cáo).
- Trường hợp miễn phạt: Sẽ không bị xử phạt nếu tổ chức, cá nhân tự phát hiện sai sót và lập lại thông báo, báo cáo thay thế đúng quy định gửi cơ quan thuế trước khi cơ quan thuế ban hành quyết định thanh tra, kiểm tra tại trụ sở.
- Phạt cảnh cáo:
- Áp dụng khi nộp thông báo/báo cáo quá thời hạn từ 01 ngày đến 05 ngày và có tình tiết giảm nhẹ.
- Các mức phạt nặng hơn khi chậm nộp (theo thời gian):
- Phạt tiền từ 2.000.000 đến 4.000.000 đồng: Nộp quá thời hạn từ 11 ngày đến 20 ngày.
- Phạt tiền từ 4.000.000 đến 8.000.000 đồng: Nộp quá thời hạn từ 21 ngày đến 90 ngày.
- Phạt tiền từ 5.000.000 đến 15.000.000 đồng: Nộp quá thời hạn từ 91 ngày trở lên.
- Phạt do không nộp thông báo:
- Phạt tiền từ 5.000.000 đến 15.000.000 đồng đối với hành vi không nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế theo quy định.
Ngoài việc bị phạt tiền, doanh nghiệp còn bị áp dụng biện pháp khắc phục hậu quả là buộc lập, gửi thông báo, báo cáo về hóa đơn đối với hành vi lập sai/không đầy đủ nội dung hoặc không nộp báo cáo.
Cách xử lý các trường hợp hóa đơn điện tử bị sai
Dưới đây là 5 trường hợp sai sót phổ biến và quy trình xử lý chuẩn mực theo quy định mới, đặc biệt là Nghị định 70/2025/NĐ-CP (có hiệu lực từ 01/06/2025) sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP.
Trường hợp 1: Sai tên, địa chỉ người mua (Không sai MST, các nội dung khác đúng)
Đây là trường hợp sai sót đơn giản nhất, không ảnh hưởng đến tiền thuế.
- Phương án xử lý: Người bán không phải lập lại hóa đơn.
- Quy trình thực hiện:
- Người bán thông báo cho người mua về việc hóa đơn đã lập có sai sót về tên, địa chỉ.
- Người bán bắt buộc thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT.
Trường hợp 2: Sai Mã số thuế, sai số tiền, thuế suất, tiền thuế, hoặc hàng hóa không đúng quy cách, chất lượng
Đây là trường hợp sai sót nghiêm trọng, ảnh hưởng đến thông tin kê khai thuế của các bên].
- Phương án xử lý: Người bán có thể lựa chọn 1 trong 2 hình thức: lập hóa đơn điều chỉnh HOẶC lập hóa đơn thay thế.
- Quy trình thực hiện:
- Lập văn bản thỏa thuận: Trước khi lập hóa đơn điều chỉnh/thay thế, người bán và người mua (nếu người mua là doanh nghiệp, tổ chức) phải lập văn bản thỏa thuận ghi rõ nội dung sai sót. (Nếu người mua là cá nhân, người bán chỉ cần thông báo cho người mua).
- Lập hóa đơn điều chỉnh/thay thế:
- Nếu lập hóa đơn điều chỉnh: Hóa đơn mới phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày…”. Nội dung điều chỉnh tăng ghi dấu dương (+), điều chỉnh giảm ghi dấu âm (-) đúng với thực tế].
- Nếu lập hóa đơn thay thế: Hóa đơn mới phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày…”.
- Ký số và gửi hóa đơn: Người bán ký số lên hóa đơn mới và gửi cho người mua (và gửi cơ quan thuế cấp mã, nếu là hóa đơn có mã)].
- Thông báo Mẫu 04/SS-HĐĐT: Người bán phải nộp thông báo sai sót Mẫu 04/SS-HĐĐT cho cơ quan thuế.
Trường hợp 3: Cơ quan Thuế phát hiện hóa đơn có sai sót
- Quy trình thực hiện:
- Nhận Thông báo: Cơ quan thuế gửi thông báo (theo Mẫu số 01/TB-RSĐT) để yêu cầu người bán rà soát lại hóa đơn đã lập.
- Rà soát & Phản hồi: Người bán kiểm tra theo thông báo và thực hiện nộp Mẫu số 04/SS-HĐĐT cho cơ quan thuế để phản hồi (ghi rõ căn cứ kiểm tra là thông báo của CQT).
- Xử lý sai sót: Nếu xác định có sai sót, người bán phải tiến hành lập hóa đơn điều chỉnh hoặc thay thế theo quy trình như ở Trường hợp 2.
Trường hợp 4: Người bán thực hiện thông báo với cơ quan thuế về hóa đơn sai sót
Trong nhiều tình huống sai sót khác (ví dụ sai sót về tên, địa chỉ người mua mà không sai MST), người bán cần phải thực hiện thông báo cho Cơ quan Thuế.
- Hành động bắt buộc: Người bán phải gửi Thông báo Hóa đơn Điện tử có sai sót đến Cơ quan Thuế theo Mẫu số 04/SS-HĐĐT (Phụ lục IA Nghị định 70/2025/NĐ-CP).
Lưu ý: Đây là thủ tục cần thiết để cơ quan thuế ghi nhận lỗi sai, ngay cả khi sai sót không bắt buộc phải lập lại hóa đơn mới (như sai tên, địa chỉ người mua).
Trường hợp 5: Điều chỉnh hóa đơn do Chiết khấu thương mại
Hóa đơn điều chỉnh không chỉ áp dụng khi “viết sai” mà còn dùng để xử lý các thay đổi thực tế sau khi đã lập hóa đơn:
-
Thay đổi Giá trị, Khối lượng khi Quyết toán:
Khi giá trị thực tế thay đổi dựa trên kết luận của cơ quan nhà nước có thẩm quyền (sau quyết toán hoặc thanh toán thực tế):
- Lập Hóa đơn Điện tử mới cho số tiền chênh lệch sau quyết toán.
- Điều chỉnh Tăng: Ghi dấu Dương (+).
- Điều chỉnh Giảm: Ghi dấu Âm (-).
-
Điều chỉnh Chiết khấu Thương mại:
Khi chiết khấu được tính dựa trên số lượng/doanh số:
- Điều chỉnh số tiền chiết khấu trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau.
- HOẶC lập Hóa đơn Điều chỉnh riêng, kèm theo Bảng kê các hóa đơn cần điều chỉnh.
- Doanh nghiệp và khách hàng cùng kê khai điều chỉnh doanh thu, thuế đầu ra/vào tại kỳ lập hóa đơn điều chỉnh đó.
-
Khách hàng Trả lại Hàng hóa, Dịch vụ:
- Khi người mua trả lại toàn bộ hoặc một phần hàng hóa/dịch vụ (kể cả trường hợp đổi hàng làm thay đổi giá trị), người bán bắt buộc phải lập Hóa đơn Điều chỉnh để ghi nhận giảm trừ giá trị.
Cách kiểm tra hóa đơn
Khi phát hiện nghi ngờ sai sót, hoặc sau khi đã thực hiện điều chỉnh, cả bên bán và bên mua đều cần kiểm tra lại trạng thái của hóa đơn trên hệ thống của Tổng cục Thuế.
Bước 1: Truy cập website: https://hoadondientu.gdt.gov.vn/
Bước 2: Nhập mã số thuế, loại hóa đơn, ký hiệu hóa đơn, số hóa đơn, tổng tiền thuế, tổng tiền thanh toán và mã captcha => Nhấn [Tìm kiếm]
Bước 3: Kiểm tra kết quả thông tin về hóa đơn tra cứu.
Khi kết quả thông tin về hóa đơn hợp lệ, màn hình sẽ hiện dòng thông tin về trạng thái xử lý hóa đơn hiển thị là Đã cấp mã hóa đơn.
Trường hợp thông báo hiển thị là “Không tồn tại hóa đơn có thông tin trùng khớp với các thông tin tổ chức, cá nhân tìm kiếm” tức là hóa đơn không tồn tại.
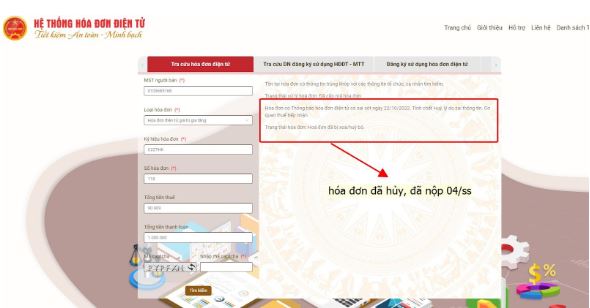
Trường hợp thông báo hiển thị là “Hóa đơn có Thông báo hóa đơn điện tử có sai sót ngày …………. Tính chất ……… Cơ quan thuế tiếp nhận.
Trạng thái hóa đơn: Hoá đơn đã bị xoá/huỷ bỏ.
Hiển thị này cho thấy đã hủy thành công và nộp mẫu 04/SS-HĐĐT đến cơ quan thuế, xem minh họa:
Sai sót trong hóa đơn điện tử là điều không mong muốn nhưng hoàn toàn có thể xử lý được nếu tuân thủ đúng quy trình. Nguyên tắc vàng là: phát hiện sai ở đâu, xử lý ngay ở đó bằng cách lập hóa đơn điều chỉnh/thay thế và luôn nộp Mẫu 04/SS-HĐĐT để thông báo cho cơ quan thuế.
Việc chậm trễ hoặc xử lý sai cách có thể khiến doanh nghiệp mất quyền lợi về thuế (không được khấu trừ VAT, không được tính chi phí) và đối mặt với các rủi ro bị xử phạt hành chính nặng nề.
Nếu doanh nghiệp của bạn đang gặp khó khăn trong việc xử lý các hóa đơn sai sót phức tạp hoặc cần một dịch vụ kế toán chuyên nghiệp để rà soát, đảm bảo an toàn cho hệ thống chứng từ, hãy liên hệ ngay với Kế Toán Tài Nhân.
📌 Thông tin liên hệ:
- Website: https://ketoantainhan.vn/
- Hotline: 090 888 1800
- Email: ketoantainhan@gmail.com
- Fanpage: https://www.facebook.com/ketoantainhan.vn










