
Chi phí mua hàng đóng một vai trò quan trọng trong mọi hoạt động kinh doanh, đặc biệt đối với các doanh nghiệp thương mại và sản xuất. Việc hạch toán chi phí mua hàng chính xác giúp doanh nghiệp kiểm soát ngân sách, tối ưu hóa lợi nhuận. Trong bài viết này, chúng ta sẽ tìm hiểu chi tiết về chi phí mua hàng và cách hạch toán chi phí này một cách chính xác.

Chi phí mua hàng là gì?
Chi phí mua hàng là chi phí liên quan trực tiếp phát sinh trong quá trình thu mua hàng hóa từ lúc mua cho đến khi hàng hóa về đến doanh nghiệp.
Căn cứ vào hóa đơn chi phí mua hàng liên quan, kế toán mua hàng sẽ phân bổ chi phí thu mua vào các mặt hàng đã mua theo tiêu thức số lượng hoặc giá trị của hàng hóa.
Các loại chi phí mua hàng
Chi phí mua hàng bao gồm: bảo hiểm hàng hóa, tiền thuê kho, thuê bến bãi, chi phí vận chuyển, bốc xếp, bảo quản trong quá trình mua hàng, các khoản hao hụt tự nhiên trong định mức phát sinh của quá trình thu mua hàng hóa và các chi phí khác liên quan đến việc mua hàng tồn kho.
Chi phí mua hàng nhập khẩu
Chi phí mua hàng đối với hàng nhập khẩu (chi phí mua hàng nhập khẩu) thường phát sinh các chi phí như: phí trước hải quan, phí, lệ phí, thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có), phí hàng về kho (vận chuyển, bốc dỡ, kho bãi…).
Điều kiện để ghi nhận là chi phí hợp lý đối với hàng hóa nhập khẩu giống như hàng hóa trong nước, ngoài ra còn có thêm: tờ khai hải quan, giấy nộp tiền.
Chi phí mua đối với hàng hóa trong nước
Chi phí mua hàng đối với hàng hóa trong nước thường phát sinh những chi phí như: vận chuyển, thuê nhân viên mua hàng, bốc dỡ hàng hóa, thuê kho chứa hàng…
Để được ghi nhận là chi phí hợp lý của doanh nghiệp thì cần những điều kiện sau:
- Phải phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp;
- Các chi phí mua hàng phải có hóa đơn, chứng từ theo quy định;
- Các hóa đơn trên 20.000.000 đồng phải thanh toán qua ngân hàng.
Hạch toán chi phí mua hàng
Toàn bộ chi phí mua hàng sẽ được hạch toán vào giá gốc của hàng hóa mua về. Cách hạch toán như sau:
Mua hàng hóa, vật tư, dịch vụ:
- Nợ TK 152, 156, 641, 642… Bằng giá mua chưa có thuế GTGT
- Nợ TK 133 Thuế GTGT được trừ nếu có
- Có TK 111, 112 331… Bằng tổng giá thanh toán
Khi phát sinh chi phí mua hàng
- Nợ TK 152, 156, 641, 642… Bằng chi phí mua hàng
- Nợ Tk 133 Thuế GTGT được trừ nếu có
- Có TK 111, 112 331… Bằng tổng giá thanh toán
Các bước hạch toán chi phí mua hàng trên app Misa
Trên thực tế khi mua hàng thông thường có 3 trường hợp phát sinh hóa đơn như sau:
- Trường hợp 1: Hóa đơn mua hàng và hóa đơn chi phí mua hàng về cùng lúc
- Trường hợp 2: Hóa đơn mua hàng về trước hóa đơn chi phí mua hàng
- Trường hợp 3: Hóa đơn chi phí mua hàng về trước hóa đơn mua hàng
Tùy thuộc vào từng trường hợp sẽ có các bước hạch toán chi phí như sau:
Trường hợp 1: Hóa đơn mua hàng và hóa đơn chi phí mua hàng về cùng lúc
Đối với trường hợp này các bước hạch toán như sau:
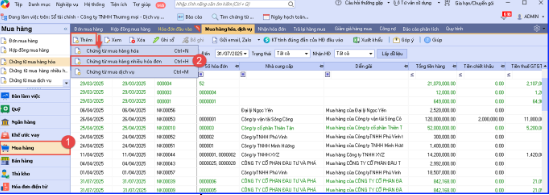
Bước 1: Vào phân hệ Mua hàng ⇒ chọn Chứng từ mua hàng nhiều hóa đơn (hoặc vào tab Mua hàng hóa, dịch vụ ⇒ Ấn chọn Thêm/Chứng từ mua hàng nhiều hóa đơn)
Bước 2: Khai báo các thông tin chi tiết của chứng từ mua hàng
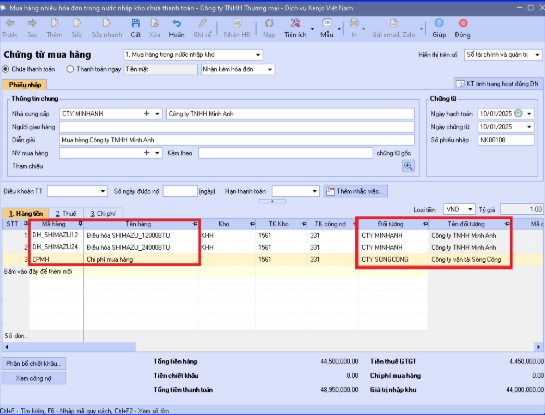
- Tại tab Hàng tiền: Khai báo hàng hóa được mua về và chi phí mua hàng phát sinh
- Tại cột Đối tượng: Khai báo thông tin nhà cung ứng với mỗi mã hàng và chi phí mua hàng
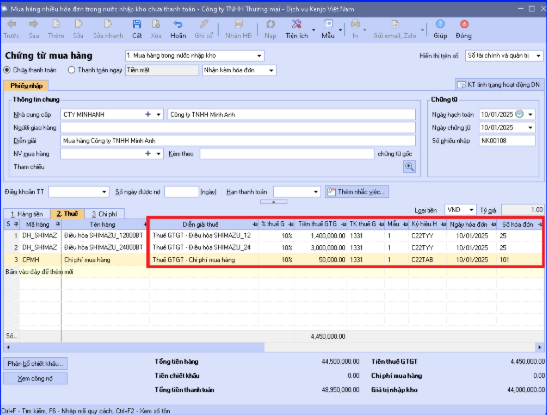
- Tại tab Thuế: Khai báo thông tin thuế GTGT và thông tin hóa đơn tương ứng với mỗi mã hàng và chi phí mua hàng
- Tại tab Chi phí: Chương trình sẽ tự động lấy giá trị chi phí mua hàng ở tab Hàng tiền sang ⇒ Thực hiện phân bổ chi phí mua hàng cho hàng hóa mua về như sau:
- Ấn chọn Phân bổ chi phí
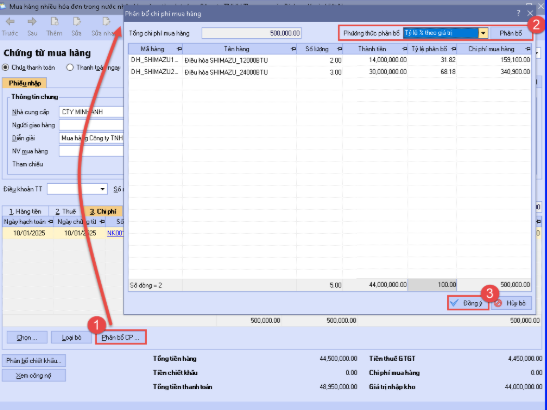
- Chọn phương thức phân bổ sau đó nhấn Phân bổ sau đó app sẽ hiện lên thanh tab nhỏ
- Nhấn Đồng ý. App sẽ tự động hiện kết quả phân bổ.
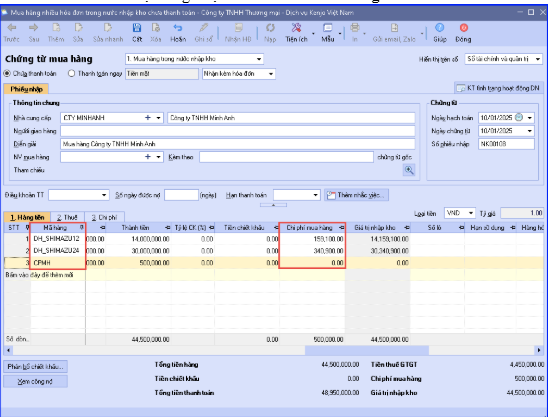
Bước 4: Nhấn Cất
Lưu ý: Trường hợp hóa đơn mua hàng và hóa đơn vận chuyển được xuất từ cùng một nhà cung cấp, kế toán có thể thực hiện thông qua chức năng lập Chứng từ mua hàng ( thực hiện khai báo tương tự như lập Chứng từ mua hàng nhiều hóa đơn)
Trường hợp 2: Hóa đơn mua hàng về trước hóa đơn chi phí mua hàng
Ở trường hợp này có 2 cách thực hiện như sau:
Cách 1: Hạch toán độc lập chứng từ mua hàng và chứng từ mua dịch vụ
Bước 1: Hạch toán hàng hóa mua về
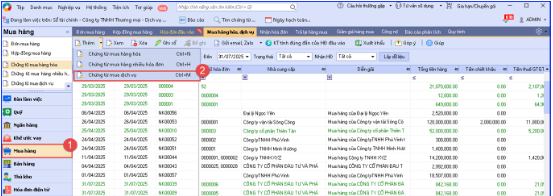
- Vào phân hệ Mua hàng ⇒ chọn Chứng từ mua hàng hóa (hoặc vào tab Mua hàng hóa, dịch vụ ⇒ Ấn chọn Thêm/Chứng từ mua hàng hóa)
- Khai báo các thông tin chi tiết của chứng từ mua hàng như đã hướng dẫn ở trường hợp 1
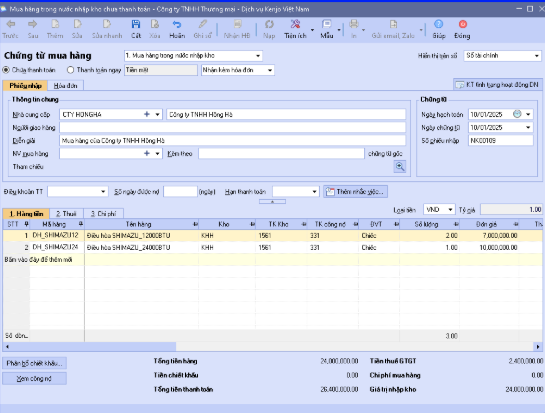
- Nhấn Cất
Bước 2 Hạch toán và phân bổ chi phí mua hàng
- Vào phân hệ Mua hàng ⇒ chọn Chứng từ mua dịch vụ (hoặc vào tab Mua hàng hóa, dịch vụ ⇒ Ấn chọn Thêm/Chứng từ mua dịch vụ)
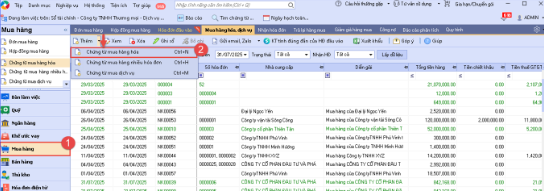
- Tích chọn Là chi phí mua hàng => Khai báo thông tin chi tiết của chứng từ mua dịch vụ
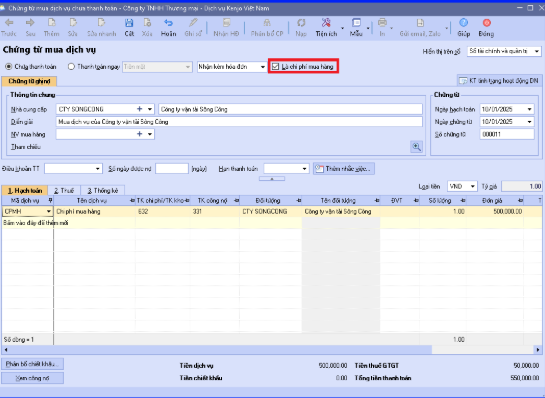
- Nhấn Cất
- Chọn Phân bổ chi phí ⇒ sau đó ấn Chọn chứng từ mua hàng
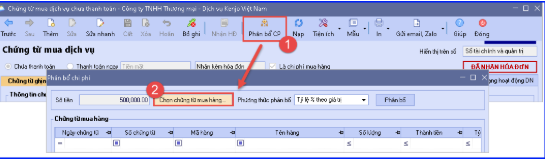
- Thiết lập điều kiện tìm kiếm chứng từ mua hàng, sau đó nhấn Lấy dữ liệu
- Tích chọn mặt hàng cần phân bổ mua hàng sau đó nhấn Đồng ý
- Lựa chọn phương thức phân bổ sau đó nhấn Phân bổ => Hiện lên tab nhỏ nhấn Đồng ý

- Chương trình tự động phân bổ chi phí vận chuyển hàng hóa về kho vào giá trị nhập kho của hàng hóa mua về trên tab Hàng tiền của chứng từ mua hàng đã chọn

Cách 2: Lập nhanh chứng từ mua dịch vụ từ chứng từ mua hàng
Bước 1: Thực hiện khai báo chứng từ như bình thường ( theo hướng dẫn của cách 1)
Bước 2: Tại tab Chi phí => chọn Phân bổ chi phí mua hàng
Bước 3: Nhập Tổng chi phí mua hàng => chọn phương thức phân bổ rồi nhấn Phân bổ => nhấn Đồng ý
Bước 5: Chương trình tự động sinh nhanh chứng từ mua dịch vụ tương ứng => Kiểm tra và chỉnh sửa lại thông tin trên chứng từ (nếu có)
Bước 6: Nhấn Cất
Trường hợp 3: Hóa đơn chi phí mua hàng về trước hóa đơn mua hàng
Bước 1: Hạch toán chi phí mua hàng
- Vào phân hệ Mua hàng ⇒ chọn Chứng từ mua dịch vụ (hoặc vào tab Mua hàng hóa, dịch vụ ⇒ Ấn chọn Thêm/Chứng từ mua dịch vụ)

- Tích chọn Là chi phí mua hàng => Khai báo thông tin chi tiết của chứng từ mua dịch vụ
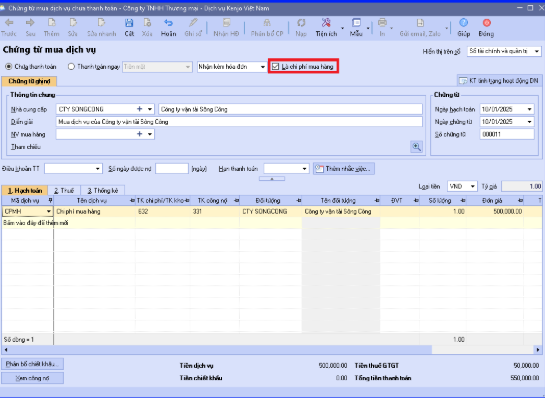
- Nhấn Cất
Bước 2: Hạch toán hàng hóa mua về và phân bổ chi phí mua hàng
- Vào phân hệ Mua hàng ⇒ chọn Chứng từ mua hàng hóa (hoặc vào tab Mua hàng hóa, dịch vụ ⇒ Ấn chọn Thêm/Chứng từ mua hàng hóa)
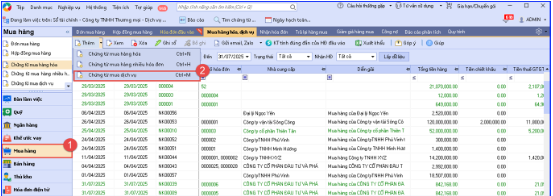
- Khai báo các thông tin chi tiết của chứng từ mua hàng
- Phân bổ chi phí mua hàng cho hàng hóa mua về
- Nhấn Chọn trên tab Chi phí (hoặc tab Phí hàng về kho khi nếu loại chứng từ mua hàng là Mua hàng nhập khẩu kho; hay tab Chi phí mua hàng nếu chọn loại chứng từ mua hàng là Mua hàng nhập khẩu không qua kho)
- Thiết lập điều kiện tìm kiếm chứng từ mua hàng, sau đó nhấn Lấy dữ liệu
- Tích chọn các chứng từ hạch toán chi phí mua hàng cần phân bổ => Tại cột Số phân bổ lần này có thể nhập lại số tiền được phân bổ
Áp dụng trong trường hợp chi phí mua hàng được sử dụng để phân bổ cho nhiều chứng từ mua hàng khác nhau - Nhấn Đồng ý
- Nhấn Phân bổ chi phí => chọn phương thức phân bổ => nhấn Phân bổ => nhấn Đồng ý

- Chương trình tự động phân bổ chi phí vận chuyển hàng hóa về kho vào giá trị nhập kho của hàng hóa mua về trên tab Hàng tiền

- Nhấn Cất
Lưu ý: Nếu muốn theo dõi chi phí mua hàng trên tài khoản 1562 theo đúng chế độ kế toán thì sau khi thực hiện phân bổ chi phí mua hàng, cần vào phân hệ Tổng hợp => chọn Chứng từ nghiệp vụ khác để hạch toán bút toán kết chuyển tài khoản 1562 sang tài khoản 1561 ( Nợ TK 1561/có TK 1562).
Phân bổ chi phí mua hàng
Trường hợp 1: Phân bổ theo tiêu thức trị giá hàng mua
Chi phí mua hàng phân bổ cho hàng nhập kho = Tổng chi phí mua hàng x Giá trị từng mặt hàng
Phân bổ chi phí mua hàng theo tiêu thức trị giá hàng mua có độ chính xác cao, nhưng tính toán phức tạp đối với số lượng nhập suất lớn.
Ví dụ
Công ty A mua:
- Máy tính cầm tay hiệu Asus: 5 chiếc, giá chưa VAT 12.000.000 đồng (VAT 10%);
- Máy tính cầm tay hiệu Dell: 5 chiếc, giá chưa VAT 10.000.000 đồng (VAT 10%);
- Giá trị đơn hàng chưa VAT: 110.000.000 đồng;
- Chi phí vận chuyển đến kho công ty A 1.000.000 chưa VAT (10%);
- Thanh toán theo hình thức chuyển khoản.
Như vậy:
Kế toán thực hiện phân bổ chi phí mua hàng theo tiêu thức giá trị như sau:
- Chi phí vận chuyển máy tính cầm tay hiệu Asus:
(1.000.000 / 110.000.000) x 60.000.000 = 545.454 đồng;
- Chi phí vận chuyển máy tính cầm tay hiệu Dell: 1.000.000 – 545.454 = 454.546 đồng.
Hạch toán:
Nợ TK 156 – Asus: 60.000.000 + 545.454 = 60.545.454 đồng;
Nợ TK 156 – Dell: 50.000.000 + 454.546 = 50.454.546 đồng;
Nợ TK 1331: 11.000.000 + 100.000 = 11.100.000 đồng;
Có TK 112: 122.100.000 đồng.
Trường 2: Phân bổ theo tiêu thức số lượng hàng nhập kho
Chi phí mua hàng phân bổ cho hàng nhập kho = Tổng chi phí mua hàng x Số lượng từng mặt hàng
Ví dụ:
Công ty A mua:
- Máy tính cầm tay hiệu Asus: 5 chiếc, giá chưa VAT 12.000.000 đồng (VAT 10%);
- Máy tính cầm tay hiệu Dell: 5 chiếc, giá chưa VAT 10.000.000 đồng (VAT 10%);
- Giá trị đơn hàng chưa VAT: 110.000.000 đồng;
- Chi phí vận chuyển đến kho công ty A 1.000.000 chưa VAT (10%);
- Thanh toán theo hình thức chuyển khoản.
Như vậy:
Kế toán thực hiện phân bổ chi phí mua hàng theo tiêu thức số lượng hàng nhập kho như sau:
- Chi phí vận chuyển máy tính cầm tay hiệu Asus: (1.000.000 / 10) x 5 = 500.000 đồng;
- Chi phí vận chuyển máy tính cầm tay hiệu Dell: 1.000.000 – 500.000 = 500.000 đồng.
Nợ TK 156 – Asus: 60.000.000 + 500.000 = 60.500.000 đồng;
Nợ TK 156 – Dell: 50.000.000 + 500.000 = 50.500.000 đồng;
Nợ TK 1331: 11.000.000 + 100.000 = 11.100.000 đồng;
Có TK 112: 122.100.000 đồng.
Như vậy, chi phí mua hàng không chỉ là yếu tố ảnh hưởng trực tiếp đến lợi nhuận của doanh nghiệp mà còn là phần quan trọng trong quá trình hạch toán kế toán. Việc hạch toán đúng đắn và kịp thời sẽ giúp doanh nghiệp dễ dàng quản lý chi phí, tiết kiệm nguồn lực và đạt được hiệu quả kinh doanh cao. Hy vọng bài viết đã cung cấp cho bạn cái nhìn toàn diện về chi phí mua hàng và các phương pháp hạch toán cần thiết trong kế toán.
Câu hỏi thường gặp
Chi phí mua hàng có được hạch toán vào giá gốc hàng nhập kho không?
Toàn bộ chi phí mua hàng liên quan trực tiếp đến việc mua hàng nhập kho thì sẽ được tính vào giá gốc của hàng nhập kho.
Nếu mua một mặt hàng mà có phát sinh chi phí mua thì có cần phân bổ không?
Không. Kế toán sẽ hạch toán khoản chi phí mua hàng đó vào giá trị hàng mua khi hàng về nhập kho như sau:
Nợ TK 156, 152, 211, 155;
Nợ TK 1331 (nếu có);
Có TK 112, 111.
Có những tiêu thức phân bổ chi phí mua hàng nào?
Có hai tiêu thức phân bổ chi phí mua hàng: giá trị hoặc số lượng. Mỗi tiêu thức sẽ có ưu điểm khác nhau, tùy theo đặc thù hoạt động của mỗi doanh nghiệp mà chọn tiêu thức cho phù hợp.
📌 Thông tin liên hệ:
- 🌐 Website: https://ketoantainhan.vn/
- 📞 Hotline: 090 888 1800
- 📩 Email: ketoantainhan@gmail.com
📲 Fanpage: https://www.facebook.com/









