
Hóa đơn đầu vào là một trong những chứng từ quan trọng đối với mọi doanh nghiệp trong quá trình hoạt động kinh doanh. Đây là tài liệu xác nhận việc mua hàng hóa hoặc dịch vụ từ các nhà cung cấp. Tuy nhiên, không phải tất cả hóa đơn đầu vào đều hợp lệ, và việc kiểm tra tính hợp lệ của hóa đơn là rất cần thiết để đảm bảo doanh nghiệp tuân thủ các quy định pháp luật và tránh gặp phải rủi ro khi quyết toán thuế. Bài viết này sẽ giúp bạn hiểu rõ hơn về hóa đơn đầu vào và những tiêu chí cần thiết để hóa đơn này trở nên hợp lệ.

Hóa đơn đầu vào là gì?
Hóa đơn đầu vào là hóa đơn do nhà cung cấp phát hành khi doanh nghiệp mua hàng hóa, dịch vụ phục vụ cho quá trình sản xuất, kinh doanh, duy trình hoạt động trong tổ chức.
Hóa đơn đầu vào có vai trò và ý nghĩa quan trọng trong kế toán và quản lý thuế của doanh nghiệp. Cụ thể nó là:
- Chứng từ hợp pháp để ghi nhận chi phí, hạch toán kế toán.
- Căn cứ để kê khai, khấu trừ thuế GTGT đầu vào.
- Giúp doanh nghiệp kiểm soát chi phí và quản lý tài chính minh bạch.
Các chứng từ đi kèm hóa đơn đầu vào có vai trò quan trọng khi thực hiện hạch toán chi phí, giảm trừ thuế, quyết toán thuế và giải quyết các tranh chấp, khiếu nại khi mua bán hàng hóa. Cụ thể dưới đây là một số chứng từ phổ biến.
| Hợp đồng mua bán hàng hóa | Nếu hợp đồng không ghi rõ các danh mục, các mặt hàng bán ra thì cần bổ sung phụ lục kèm theo có ghi chi tiết các danh mục hàng hóa mua vào. |
| Phiếu nhập kho | Với hàng hóa mua vào. |
| Phiếu thu, biên lai | Ghi lại số tiền giao dịch với khách hàng đối với các loại hàng hóa mua vào khác nhau. |
| Biên bản thanh thanh lý hợp đồng mua bán |
Thế nào là hóa đơn đầu vào hợp lệ
Theo quy định mới tại Khoản 7 và Khoản 8, Điều 3, Nghị định 123/2020/NĐ-CP:
- Hóa đơn, chứng từ hợp pháp là hóa đơn, chứng từ đảm bảo đúng, đầy đủ về hình thức và nội dung theo quy định tại Nghị định này.
- Hóa đơn, chứng từ giả là hóa đơn, chứng từ được in hoặc khởi tạo theo mẫu hóa đơn, chứng từ đã được thông báo phát hành của tổ chức, cá nhân khác hoặc in, khởi tạo trùng số của cùng một ký hiệu hóa đơn, chứng từ hoặc làm giả hóa đơn điện tử, chứng từ điện tử.
Như vậy, hóa đơn điện tử đảm bảo hợp pháp khi đáp ứng các tiêu chí sau đây:
Nội dung hóa đơn điện tử
Theo Điều 10, Nghị định 123/2020/NĐ-CP, nội dung hóa đơn điện tử được quy định bao gồm:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn.
- Tên liên hóa đơn: Đối với hóa đơn do cơ quan Thuế đặt in.
- Số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán và người mua.
- Tên, đơn vị, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất GTGT, tổng tiền thuế GTGT, tổng tiền thanh toán đã có thuế GTGT.
- Chữ ký của người bán, chữ ký của người mua (tùy trường hợp sẽ quy định không cần chữ ký người mua).
- Thời điểm lập hóa đơn điện tử.
- Mã của cơ quan thuế đối với trường hợp hóa đơn điện tử có mã của cơ quan thuế.
- Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại.
- Tên, mã số thuế của tổ chức nhận in hóa đơn đối với hóa đơn do cơ quan thuế đặt in.
- Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn.
Thời điểm lập hóa đơn điện tử
Điều 9. Thời điểm lập hóa đơn
- Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán tài sản nhà nước, tài sản tịch thu, sung quỹ nhà nước và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).
- Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
- Thời điểm lập hóa đơn đối với một số trường hợp cụ thể…
Hóa đơn xuất sai thời điểm bên bán sẽ phải chịu phạt theo quy định:
| Mức phạt | Hành vi vi phạm |
| Cảnh cáo | Lập xuất hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế và có tình tiết giảm nhẹ. |
| 500.000 đồng – 1.500.000 đồng | Không lập hóa đơn tổng hợp theo quy định của pháp luật |
| 3.000.000 đồng – 5.000.000 đồng | Lập hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế trừ các trường hợp tại điểm a khoản 1 Điều 24 Nghị định 125/2020/NĐ-CP |
| 4.000.000 đồng – 8.000.000 đồng | Lập hóa đơn không đúng thời điểm theo quy định của pháp luật trừ các trường hợp được quy định tại điểm a khoản 1, khoản 3 Điều Điều 24 Nghị định 125/2020/NĐ-CP |
Định dạng hóa đơn điện tử
Điều 12. Định dạng hóa đơn điện tử
- Định dạng hóa đơn điện tử là tiêu chuẩn kỹ thuật quy định kiểu dữ liệu, chiều dài dữ liệu của các trường thông tin phục vụ truyền nhận, lưu trữ và hiển thị hóa đơn điện tử. Định dạng hóa đơn điện tử sử dụng ngôn ngữ định dạng văn bản XML (XML là chữ viết tắt của cụm từ tiếng Anh “eXtensible Markup Language” được tạo ra với mục đích chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin).
Như vậy:
Hóa đơn điện tử hợp lệ là hóa đơn được lập theo đúng các nguyên tắc được quy định tại Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC:
- Đầy đủ các tiêu thức nội dung bắt buộc.
- Xuất hóa đơn đúng thời điểm.
- Phản ánh đúng nghiệp vụ, nội dung kinh tế phát sinh.
Cách tra cứu hóa đơn điện tử hợp pháp, hợp lệ
Để kiểm tra hóa đơn điện tử đầu vào theo quy định mới (Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC) có hợp pháp, hợp lệ, doanh nghiệp, bạn có thể tra cứu trên Cổng thông tin của Tổng cục Thuế hoặc tra cứu ngay trên phần mềm hóa đơn điện tử doanh nghiệp đang sử dụng.
Bước 1: Truy cập website tra cứu hóa đơn của Tổng cục thuế theo địa chỉ: http://tracuuhoadon.gdt.gov.vn/main.html
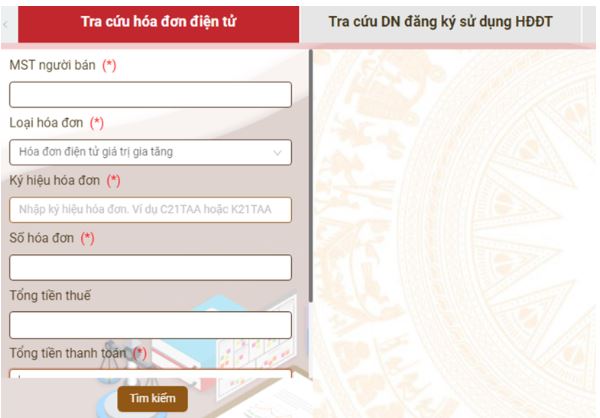
Bước 2: Lựa chọn hình thức tra cứu
Doanh nghiệp chọn hình thức tra cứu hóa đơn: Tra cứu 1 hóa đơn hoặc tra cứu nhiều hóa đơn
*Lưu ý: Nếu doanh nghiệp chọn “Tra cứu nhiều hóa đơn” thì hãy chuẩn bị một file excel thông tin hóa đơn cần tra cứu.
Bước 3: Điền chi tiết các thông tin của hóa đơn cần tìm kiếm, gồm:
- Mã số thuế
- Ký hiệu hóa đơn
- Mẫu số
- Số hóa đơn
- Mã xác thực
- Sau đó Click “Tìm kiếm”
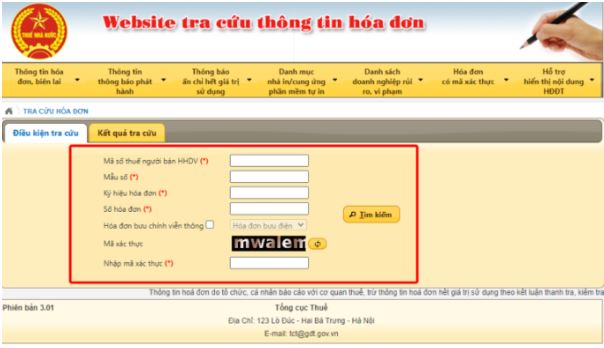
Câu hỏi thường gặp
Làm mất hóa đơn đầu vào bị phạt như thế nào?
Căn cứ Điều 26, Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP) quy định làm mất hóa đơn đầu vào có thể bị xử phạt từ 3 – 10 triệu đồng, tùy vào hậu quả. Cụ thể:
- Phạt 3 – 5 triệu đồng: Làm mất liên hóa đơn giao khách hàng, đã khai thuế và có tình tiết giảm nhẹ. Trường hợp người mua làm mất: phải có biên bản xác nhận hai bên.
- Phạt 4 – 8 triệu đồng: Các bên phải lập biên bản xác nhận sự việc.
- Làm mất hóa đơn chưa lập.
- Làm mất liên giao khách hàng, đã khai thuế.
- Làm mất hóa đơn đã lập nhưng chưa khai thuế.
- Phạt 5 – 10 triệu đồng: Làm mất hóa đơn đã lập, đã khai thuế, trong quá trình sử dụng hoặc lưu trữ, không có tình tiết giảm nhẹ.
Có được xuất hóa đơn đầu ra khi không có hóa đơn đầu vào không?
Căn cứ theo Điểm a Khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi khoản 1, khoản 2 điều 9, Nghị định 123/2020/NĐ-CP có quy định về thời điểm lập hóa đơn (đã nêu tại mục 3.2 của bài viết), các cơ sở kinh doanh không được xuất hóa đơn đầu ra khi không có hóa đơn đầu vào. Việc chưa có hóa đơn đầu vào mà doanh nghiệp lại xuất hóa đơn đầu ra khi bán hàng là một trong những hành vi vi phạm pháp luật về thời điểm lập hóa đơn.
Ngoài ra, nếu bán hàng và xuất hóa đơn đầu ra khi chưa có hóa đơn đầu vào, doanh nghiệp có thể bị xử phạt hoặc gặp các rủi ro về thuế, cụ thể như:
- Không chứng minh được nguồn gốc hàng hóa sẽ bị nghi ngờ mua hàng trôi nổi, gian lận thuế.
- Không có hóa đơn đầu vào để hợp thức hóa chi phí, giảm lợi nhuận, tăng số thuế phải nộp.
- Khi cơ quan thuế thanh kiểm tra, thiếu hồ sơ chứng minh đầu vào có thể bị ấn định thuế hoặc truy thu.
Cách quản lý và lưu trữ hóa đơn đầu vào
Căn cứ theo Điều 6 Nghị định 123/2020/NĐ-CP có quy định hóa đơn, chứng từ cần được bảo quản và lưu trữ đảm bảo:
- Tính an toàn, bảo mật, toàn vẹn, đầy đủ, không bị thay đổi, sai lệch trong suốt thời gian lưu trữ;
- Lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán
- Hóa đơn đầu vào điện tử phải được lưu trữ bằng phương tiện điện tử.
*Lưu ý: Trường hợp trong quá trình bảo quản, lưu trữ doanh nghiệp làm mất, hỏng hóa đơn sẽ bị xử phạt theo quy định tại điều 1 nghị định 102/2021/NĐ-CP như sau:
| Mức phạt | Hành vi vi phạm |
| 4.000.000 đồng – 8.000.000 đồng |
|
| 5.000.000 đồng – 10.000.000 đồng | Làm mất, cháy, hỏng hóa đơn đã lập, đã khai thuế trong quá trình sử dụng hoặc trong thời gian lưu trữ trừ các trường hợp tại khoản 3 Điều này. |
Hóa đơn đầu vào cần lưu trữ ít nhất 10 năm kể từ ngày phát hành. Đối với các hóa đơn điện tử doanh nghiệp có thể thực hiện lưu trữ theo các cách sau:
- In hóa đơn ra giấy rồi lưu trữ
- Lập một email chuyên lưu trữ hóa đơn
- Lưu trữ hóa đơn trên ổ cứng máy tính
- Lưu trữ hóa đơn trên các dịch vụ đám mây: google drive, dropbox,…
- Sử dụng phần mềm quản lý hóa đơn điện tử đầu vào
Hộ kinh doanh có cần hóa đơn đầu vào không?
Hộ kinh doanh không bắt buộc phải có hóa đơn đầu vào trong tất cả các trường hợp, nhưng nên có để đảm bảo minh bạch, tránh rủi ro thuế và phục vụ hạch toán chi phí hợp lệ. Cụ thể:
- Không bắt buộc có hóa đơn đầu vào: Nếu không phát sinh hoạt động mua bán.
- Cần hóa đơn đầu vào: Nếu có giao dịch mua hàng hóa, dịch vụ để:
- Ghi nhận chi phí, chứng minh tính hợp lệ của hoạt động mua bán.
- Khấu trừ thuế GTGT (nếu có)
- Làm cơ sở khi bị kiểm tra, quyết toán thuế
📌 Thông tin liên hệ:
- 🌐 Website: https://ketoantainhan.vn/
- 📞 Hotline: 090 888 1800
- 📩 Email: ketoantainhan@gmail.com
- 📲 Fanpage: https://www.facebook.com/









