
Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ thuế quan trọng nhất mà mọi doanh nghiệp phải thực hiện định kỳ. Đây không chỉ là việc hoàn tất hồ sơ, số liệu tài chính của một kỳ tính thuế, mà còn là cơ hội để doanh nghiệp rà soát, tối ưu hóa các khoản thu chi và đảm bảo tuân thủ đúng quy định pháp luật.
Nắm vững quy trình và các bước thực hiện quyết toán thuế TNDN sẽ giúp doanh nghiệp tránh được những sai sót không đáng có và giảm thiểu rủi ro bị xử phạt. Bài viết này, Tài Nhân sẽ cung cấp hướng dẫn chi tiết về các quy định cần biết, hồ sơ, và cách nộp hồ sơ quyết toán thuế TNDN online trên hệ thống thuế điện tử.
Quy định cần biết về quyết toán thuế TNDN
Đối tượng cần quyết toán thuế TNDN
Theo quy định tại Điều 3 của Luật Thuế TNDN năm 2008 được sửa đổi bổ sung bởi khoản 2 Điều 1 Luật thuế thu nhập doanh nghiệp sửa đổi năm 2013, các khoản thu nhập doanh nghiệp phải chịu thuế bao gồm:
- Thu nhập khác bao gồm thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn;
- Thu nhập từ chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
- Thu nhập từ quyền sử dụng tài sản, quyền sở hữu tài sản, kể cả thu nhập từ quyền sở hữu trí tuệ theo quy định của pháp luật;
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá;
- Thu nhập từ lãi tiền gửi, cho vay vốn, bán ngoại tệ;
- Khoản thu từ nợ khó đòi đã xóa nay đòi được; khoản thu từ nợ phải trả không xác định được chủ;
- Khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót và các khoản thu nhập khác, kể cả thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam.
Thời hạn quyết toán thuế thu nhập doanh nghiệp
Căn cứ theo quy định tại khoản 2 Điều 44 Luật Quản lý thuế 2019 thời hạn thực hiện quyết toán thuế TNDN như sau:
- Trường hợp 1: Kê khai, quyết toán thuế theo năm: Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm
- Trường hợp 1: Kê khai, quyết toán thuế theo quý: Chậm nhất là ngày 30 của tháng đầu quý sau và khai quyết toán thuế thu nhập doanh nghiệp năm.
Mức phạt chậm nộp hồ sơ quyết toán thuế TNDN
Theo quy định tại Điều 13 của Nghị định số 125/2020/NĐ-CP, mức xử phạt khi doanh nghiệp chậm nộp hồ sơ quyết toán thuế TNDN như sau:
- Phạt cảnh cáo đối với trường hợp nộp hồ sơ khai thuế quá thời hạn từ 01 – 05 ngày và có tình tiết giảm nhẹ.
- Phạt tiền từ 2-5 triệu đồng đối với trường hợp nộp hồ sơ khai thuế quá thời hạn từ 01 – 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này.
- Phạt tiền từ 5-8 triệu đồng đối với trường hợp nộp hồ sơ khai thuế quá thời hạn quy định từ 31 – 60 ngày.
- Phạt tiền từ 8-15 triệu đồng đối với trường hợp:
- Nộp hồ sơ khai thuế quá thời hạn quy định từ 61 – 90 ngày;
- Nộp hồ sơ khai thuế quá thời hạn quy định từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;
- Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp;
- Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp.
- Phạt tiền từ 15-25 triệu đồng đối với trường hợp nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Hồ sơ quyết toán thuế TNDN gồm những gì?
Căn cứ theo quy định điều 43 Luật Quản lý thuế 38/2019/QH14, bộ hồ sơ quyết toán thuế thu nhập doanh nghiệp gồm các tài liệu và giấy tờ sau:
- Tờ khai quyết toán thuế TNDN (Mẫu 03/TNDN): Đây là mẫu tờ khai mà doanh nghiệp sử dụng để kê khai và quyết toán số thuế TNDN phải nộp trong kỳ tính thuế.
- Bảng cân đối kế toán (Bảng tổng hợp tài sản và nguồn vốn): Cung cấp thông tin về tài sản, nguồn vốn của doanh nghiệp trong kỳ kế toán.
- Báo cáo kết quả hoạt động sản xuất, kinh doanh: Cung cấp chi tiết về thu nhập, chi phí và lợi nhuận trong kỳ tính thuế.
- Sổ sách kế toán: Bao gồm các sổ kế toán, báo cáo tài chính, các chứng từ chứng minh các khoản thu, chi của doanh nghiệp.
- Chứng từ thuế đã nộp: Bao gồm các chứng từ về thuế TNDN đã thanh toán trong năm, bao gồm các khoản tạm nộp, thuế phải nộp.
- Tài liệu về các khoản chi phí được trừ và không được trừ: Doanh nghiệp cần cung cấp thông tin chi tiết về các khoản chi phí hợp lý được phép trừ khi tính thuế TNDN và các khoản chi phí không được trừ.
Quy trình quyết toán thuế thu TNDN
Để thực hiện quyết toán thuế thu nhập doanh nghiệp bạn cần thực hiện theo 4 bước sau đây:
Bước 1: Kiểm tra và rà soát số liệu, thông tin trước khi lập Báo cáo tài chính.
Bước 2: Lập bộ Báo cáo tài chính theo Chế độ kế toán hiện hành.
Bước 3: Kiểm tra lại số liệu Báo cáo tài chính, đánh giá rủi ro thuế và chốt số liệu báo cáo.
Bước 4: Kê khai và nộp hồ sơ quyết toán thuế TNDN
Hướng dẫn đăng ký tờ khai và nộp quyết toán thuế TNDN online trên hệ thống thuế điện tử
Để thực hiện quyết toán thuế TNDN online trên hệ thống thuế điện tử bạn cần thực hiện theo 9 bước sau:
Bước 1: Truy cập vào hệ thống thuế điện tử
- Truy cập vào trang web cổng thông tin điện tử của tổng cục thuế tại link: https://thuedientu.gdt.gov.vn/etaxnnt/Request ⇒ Chọn Doanh nghiệp
- Đăng nhập bằng MST doanh nghiệp và mã xác thực nếu có
Lưu ý: Nếu chưa có tài khoản, doanh nghiệp cần đăng ký sử dụng dịch vụ qua hệ thống
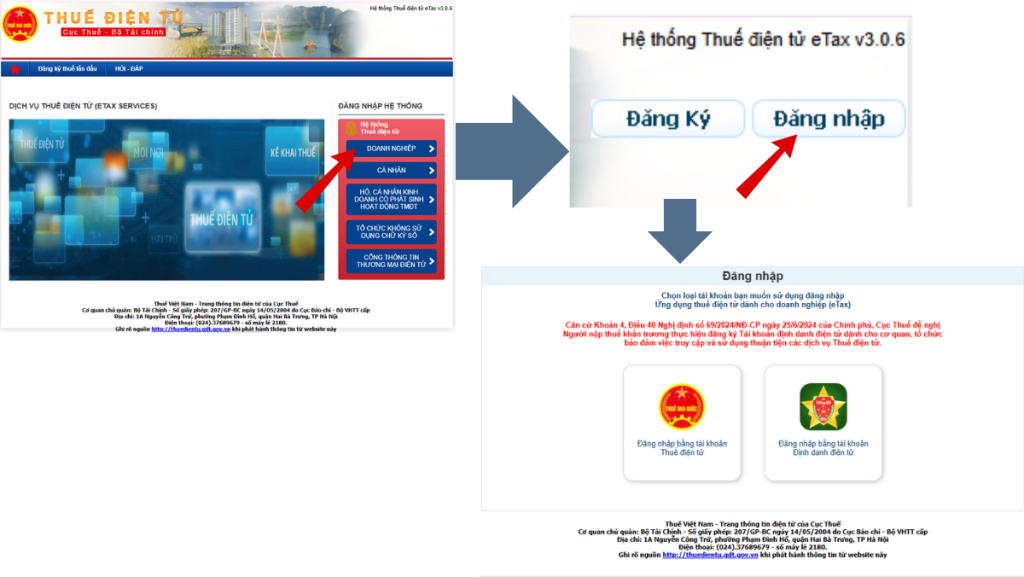
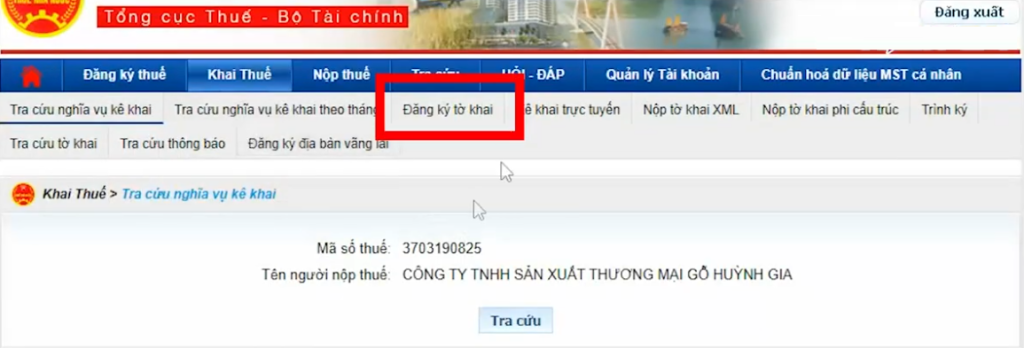
Bước 2: Chọn mục Khai thuế ⇒ chọn Đăng ký tờ khai: Hệ thống sẽ hiển thị danh sách các tờ khai
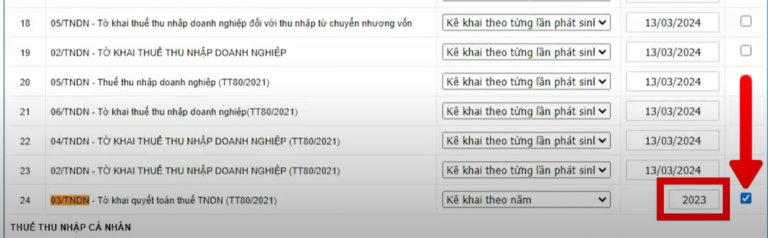
Bước 3: Tìm và chọn Tờ khai thuế TNDN (Mẫu 03/TNDN) ⇒ Chọn kỳ tính thuế (thường là năm tài chính) ⇒ Tích chọn vào ô vuông ⇒ Chọn Tiếp tục ở cuối trang
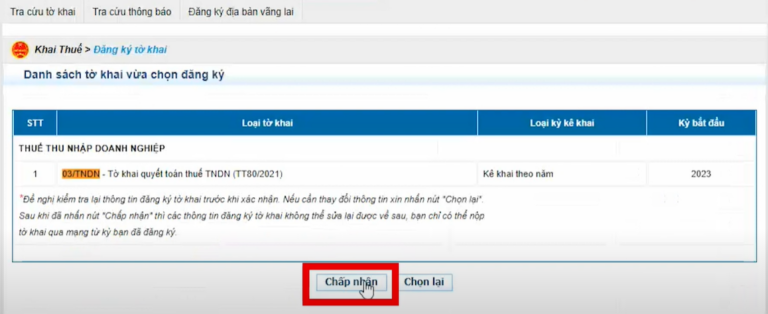
Bước 4: Chọn Chấp nhận tại danh sách tờ khai vừa chọn đăng ký.
Bước 5: Người nộp thuế trở về trang chủ Thuế điện tử ⇒ chọn Khai thuế ⇒ chọn Nộp tờ khai XML ⇒ chọn Chọn tệp tờ khai
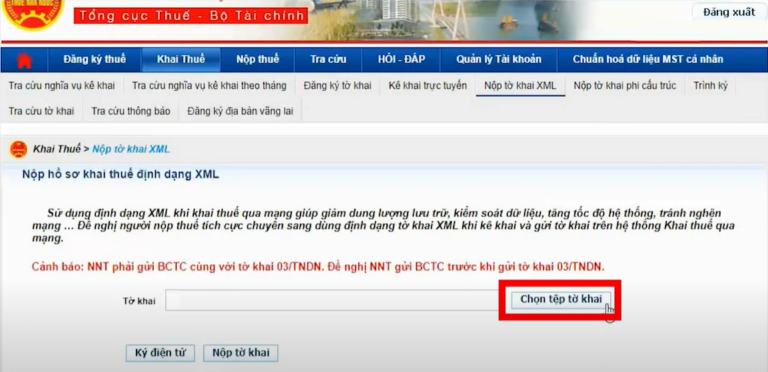
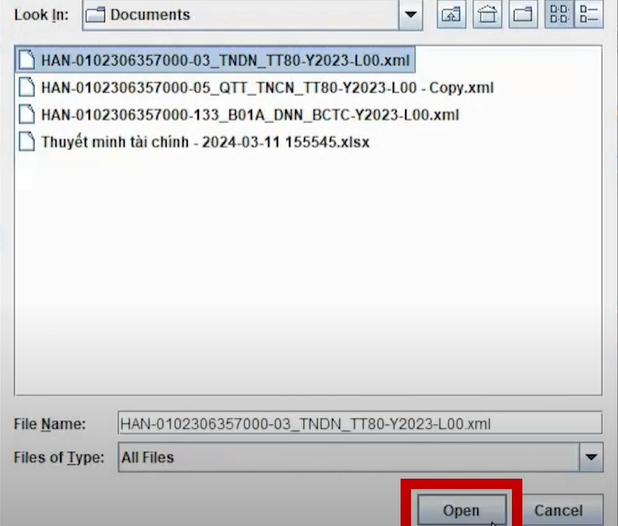
Bước 6: Chọn file quyết toán thuế TNDN cần nộp đã xuất dưới dạng XML ⇒ chọn Open
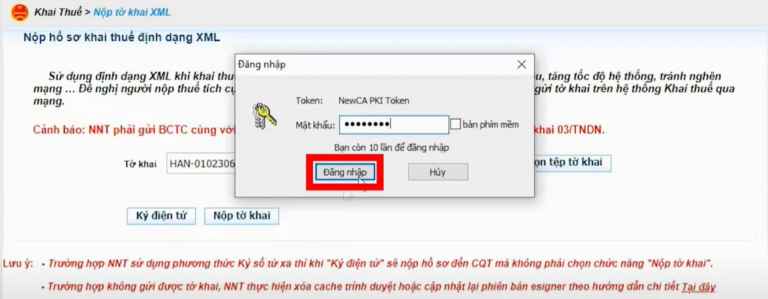
Bước 7: Chọn Ký điện tử ⇒ Nhập mã PIN chữ ký số ⇒ chọn Đăng nhập
Bước 8: Hệ thống thông báo ký thành công ⇒ Chọn OK
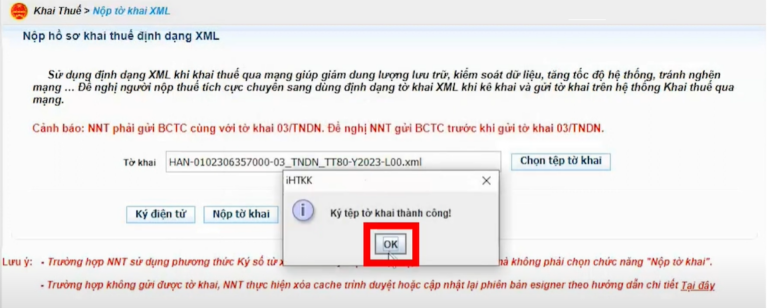
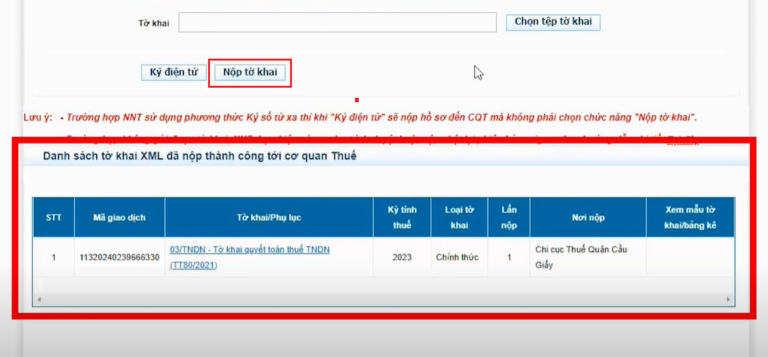
Bước 9: Chọn Nộp tờ khai. Tờ khai đã nộp thành công sẽ hiển thị ở mục Danh sách tờ khai XML đã nộp thành công tới cơ quan thuế.
Những lưu ý khi quyết toán thuế TNDN
- Trước khi thực hiện quyết toán thuế, hãy kiểm tra kỹ các thông tin trong báo cáo tài chính, sổ sách kế toán để đảm bảo tính chính xác.
- Nếu doanh nghiệp nhận thấy có sai sót trong tờ khai quyết toán thuế, cần thực hiện điều chỉnh tờ khai ngay
- Nếu doanh nghiệp có sự thay đổi về vốn, tài sản, hoặc giao dịch liên kết, cần khai báo đúng và đầy đủ các thông tin liên quan để tránh bị phạt.
- Nếu gặp khó khăn trong quá trình kê khai, doanh nghiệp có thể liên hệ với Cơ quan thuế địa phương hoặc Tổng cục Thuế để được hỗ trợ.
Việc nắm vững quy trình và các bước thực hiện quyết toán thuế TNDN, cùng với các quy định về đối tượng, thời hạn, hồ sơ và mức phạt là yếu tố then chốt giúp doanh nghiệp hoàn thành nghĩa vụ thuế một cách chính xác, hiệu quả.
Tuy nhiên, với tính chất phức tạp của các quy định thuế và những thay đổi liên tục, việc tự mình xử lý có thể gặp nhiều khó khăn. Nếu doanh nghiệp bạn cần sự hỗ trợ chuyên nghiệp trong quá trình quyết toán thuế TNDN, hãy liên hệ với Kế Toán Tài Nhân. Chúng tôi cam kết đồng hành cùng bạn, đảm bảo mọi thủ tục được thực hiện đúng quy định, chính xác.
📌 Thông tin liên hệ:
- 🌐 Website: https://ketoantainhan.vn
- 📞 Hotline: 090 888 1800
- 📩 Email: ketoantainhan@gmail.com
- 📲 Fanpage: https://www.facebook.com/ketoantainhan.vn










